Ecosysteem van online diensten voor een Europese investeringsbank
Een eBanking-softwaresysteem dat voorziet in de behoeften van bankklanten, de workflow van operators optimaliseert en kernprocessen binnen de bank automatiseert
Sector
FinTech
Team
20 teamleden
Gestart in
2018
Land
Zwitserland
Over het project
Onze klant is een Zwitserse bank die online beleggings-, kredietverlenings- en handelsdiensten aanbiedt aan klanten uit de B2B- en B2C-sector. Het bancaire systeem liet geen bedrijfsgroei toe. De bank had een technische partner nodig om een nieuw, flexibel systeem te bouwen dat tot een groter aantal klanten kon leiden.
Doelen voor Cleveroad
Een eBanking-oplossing bouwen waarmee beleggen en het openen van een rekening eenvoudig zijn, zodat klanten de hele procedure moeiteloos kunnen doorlopen
De bestaande mogelijkheden van het bancaire systeem behouden en verbeteren door modules toe te voegen die vanaf nul zijn gebouwd en interne bedrijfsprocessen te automatiseren
De bedrijfslogica en technische parameters van het systeem zo inrichten dat ze voldoen aan de wetgeving voor investeringsbanken onder de bestaande vergunning van onze klant
Opgeleverde oplossingen
Ontwikkeling van een ecosysteem op maat met eenvoudige registratie, een systeem voor het digitaal openen van rekeningen volgens KYC en een webportaal voor handelen en beleggen
Diepgaande analyse en een nieuwe, verfijnde architectuur die de behoeften van alle klanten in één systeem afdekt. Bankautomatisering die de workflow van het operatorteam optimaliseert
Inzet van tools en werkwijzen op maat volgens de eisen van de Zwitserse bankentoezichthouder (FINMA), waaronder need-to-know-toegangsbeheer
Resultaten voor de klant
Een transparant en intuïtief proces voor registratie, identiteitsverificatie en het aanmaken van een rekening hielp de klant nieuwe klanten aan te trekken en het klantbehoud te verhogen
Een volwaardig ecosysteem voor het digitaal openen van rekeningen en alle benodigde handelingen binnen B2B- en B2C-bedrijfsmodellen, waardoor de bank medewerkers kon vrijmaken voor andere taken
De nieuwe software voldoet aan de eisen van de Financial Market Infrastructure Act (FMIA), zodat de investeringsbank vrij kan werken onder haar huidige vergunning
Zakelijke uitdagingen
Onze klant, een investeringsbank in Zwitserland, bedient klanten in de B2B- en B2C-sector. Het openen en beheren van handelsrekeningen was complex en tijdrovend en hing vaak af van de woonplaats van de gebruiker. Door de langdurige registratie en het inflexibele systeem verloor de bank klanten. Onze klant kon het systeem niet aanpassen en het bedrijf niet snel opschalen, en had een betrouwbare technische partner nodig om:
De verouderde MVP-software te vervangen en een samenhangend systeem te ontwikkelen dat voorziet in de behoeften van B2B/B2C-klanten en de operatorteams, kernworkflows binnen de bank automatiseert en de bank in staat stelt nieuwe capaciteit voor internationale activiteiten op te bouwen.
De gebruikerservaring (UX) van registratie, het digitaal openen van een rekening en het werken in het eBanking-portaal te verbeteren, zodat gebruikers de registratie afronden, klant worden en blijven, en het klantbehoud stijgt.
Te voldoen aan de wettelijke eisen voor software van investeringsbanken. Concreet: het nieuwe systeem en de operationele processen moeten voldoen aan de FMIA, en het ontwikkelteam moet zich houden aan de regels voor werken en omgaan met data binnen het need-to-know-toegangsbeheer.


Het project in detail
We ontwikkelden de kernmodules van het e-bankingwebplatform, integreerden ze met een bestaande oplossing en automatiseerden de belangrijkste bedrijfsprocessen
Bedrijfsarchitectuur
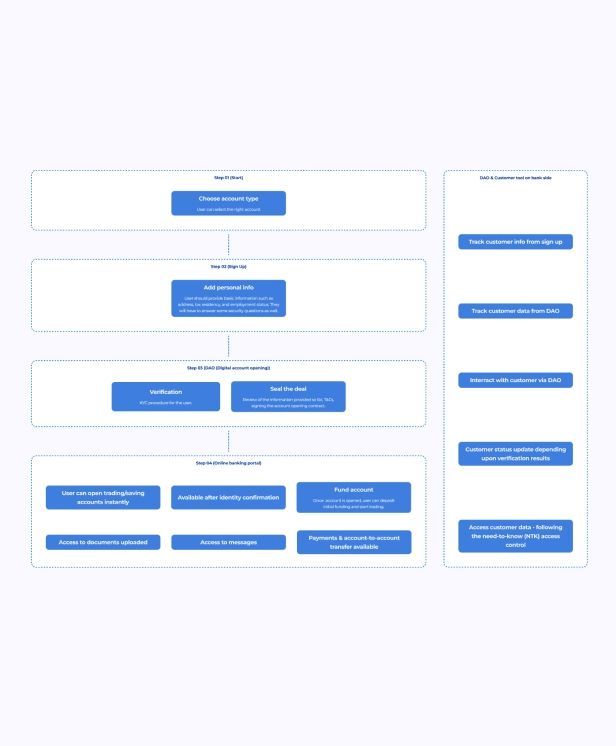
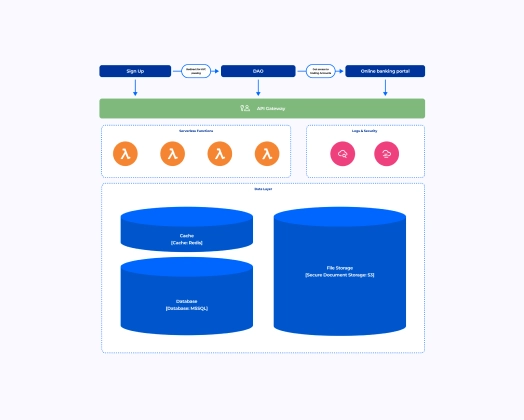
- Bij het ontwikkelen van de architectuur van het ecosysteem gingen we uit van de belangrijkste vereiste oplossingen: gebruiksvriendelijke registratie, een systeem voor het digitaal openen van rekeningen inclusief KYC en een online bankportaal. Volgens de bedrijfslogica stuurt de registratie nieuwe gebruikers door naar Digital Account Opening (DAO) voor de KYC-controle. Na DAO met de KYC-procedure en de goedkeuring van de rekeningverificatie krijgen ze toegang tot het ePortal en de beschikbare handelsrekeningen.
- We voerden een grondige analyse uit van de processen van de klant, rekening houdend met de vereiste bedrijfslogica en beveiligingsnormen. Op basis daarvan creëerden we een eenvoudige registratie van rekeningen. Gebruikers kunnen snel hun identiteit aantonen en een uitgebreide verificatie en KYC doorlopen (indien nodig). Dankzij de oplossing begrijpen gebruikers het "volledige plaatje" van de registratie en kunnen ze hun status in het bancaire systeem volgen.
- Gebruikers-, profiel- en rekeninggegevens (inclusief de rekeningstatus) zijn toegankelijk voor bankoperators en worden door hen bijgewerkt in de Customer Tool. Zij werken in teams binnen Role-Based Access Control (RBAC) en need-to-know-toegangsbeheer. Het systeem verbergt bepaalde klantgegevens afhankelijk van de functie. Data die een operatorteam niet nodig heeft voor de dagelijkse taken, is voor dat team dus niet zichtbaar, maar wel voor een ander team met de juiste toegang.


De kern van het product
De ontwikkelde systeemmodules zijn met elkaar geïntegreerd voor een soepel en logisch verloop van de onboarding en het handelen van gebruikers bij de investeringsbank
Kwaliteit en compliance
Kwaliteit en compliance
Kwaliteitscontrole en -borging van software in investment banking is lastig, omdat er veel heterogene (maar onderling verbonden) processen zijn. Om dat te ondervangen en de ontwikkeling transparanter te maken, creëerden en combineerden we vier afzonderlijke servicestromen in het meest effectieve model: Business Analysis (Planning/Discovery), Engineering, QA Automation en Project Management. De stromen kunnen samen binnen het procesontwerp op maat worden ingezet of, indien nodig, afzonderlijk.
Naleving van de FMIA en de FINMA-circulaire voor outsourcingoplossingen werd geborgd door de optimale architectuur en engineeringtools te kiezen en een veilige werkpipeline in te richten. Het beleid voor dataresidentie vereiste deployment in een hybride cloud, met gevoelige data on-premise opgeslagen. Het team had een gemengde samenstelling, met instemming en medewerking van de klant. Elke deelnemer kreeg, ongeacht de werkzaamheden, een training in databeveiliging, moest een NDA ondertekenen en was verplicht om:
- Ervoor te zorgen dat alle bankdata over code, algoritmen en financiële processen geheim blijft
- Te werken in een aparte ruimte met geautoriseerde toegang (alleen met pas), waar geen camerabewaking is toegestaan
- Geen gevoelige informatie te delen die ze te weten komen en/of kopiëren (specificaties, code, regelgevingsdocumentatie, gebruikersdata enz.)
- Pc's uit te zetten of te vergrendelen en papieren met werkaantekeningen om te draaien of op te bergen wanneer ze hun bureau verlaten
- Alle projectdocumenten en -informatie (geprint, geschreven of digitaal opgeslagen) te vernietigen wanneer die niet meer nodig zijn

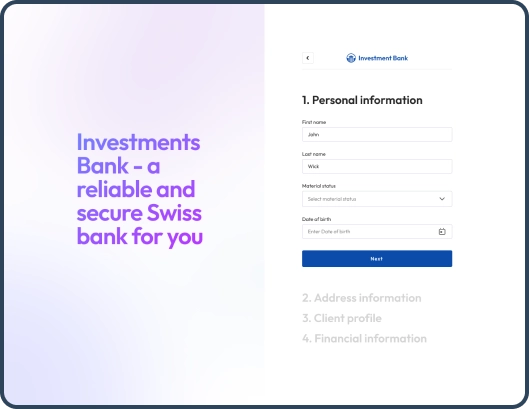
Registratieproces
Registratieproces
De eerste registratie is opgezet als een begrijpelijk en gebruiksvriendelijk stappenplan. Dankzij het doordachte ontwerp van de voortgangsindicator voelen de primaire en aanvullende velden natuurlijk aan en wordt het proces eenvoudiger.
Aanvullende velden bevatten antwoordopties en blokken voor diepgaande verificatie van gebruikers uit landen op de grijze lijst (economisch of politiek instabiele gebieden). Er zijn velden voor informatie over inkomstenbronnen voor de volgende verificatiestappen. De parameters die bepalen of iemand op de "grijze lijst" staat, worden ingesteld via het adminpaneel.
De eerste klantgegevens worden vastgelegd in het systeem na de registratie. Als iemand afhaakt zonder alle onboardingstappen te doorlopen, stuurt het systeem automatisch herinneringsmails. Blijven de registratiegegevens van de klant leeg of onvolledig, dan worden ze uit de database van het systeem verwijderd.


De KYC-procedure
De KYC-procedure
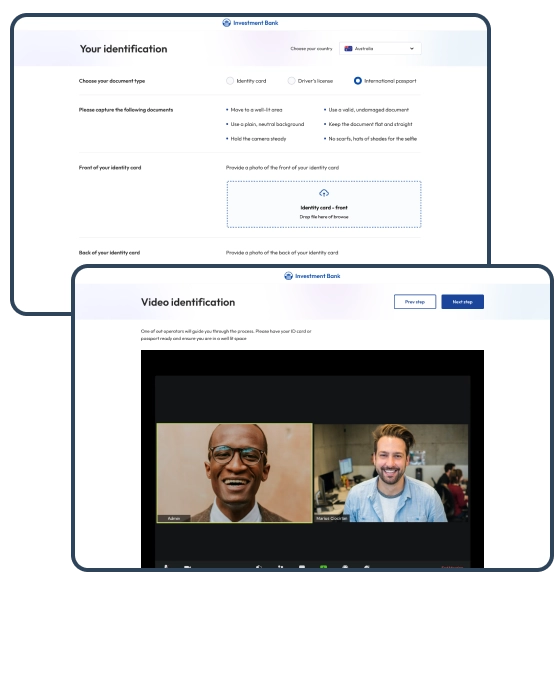
De Know-Your-Customer-procedure (KYC) vindt plaats direct na de registratie en het aanmaken van de online bankrekening. Daarvoor is de applicatie Digital Account Opening (DAO) gebouwd, waarmee de identiteit van klanten wordt geverifieerd. Die bestaat uit 2 onderdelen: voor de eindgebruikers (klanten van de bank) en voor de bankoperators die verantwoordelijk zijn voor de identiteitsverificatie.
We ontwikkelden drie manieren voor KYC binnen het systeem:
Online registratie, voor ervaren gebruikers van banksoftware die geen specifieke uitleg nodig hebben en genoeg hebben aan aanwijzingen en tooltips in de UI. Het proces omvat het elektronisch ondertekenen van het contract met de investeringsbank en vereist beveiliging met een identificatiecode om de e-handtekening mogelijk te maken. Bij het elektronisch ondertekenen van een document moeten gebruikers de MFA-procedure doorlopen om handelingen te beveiligen en criminele toegang tot een rekening te voorkomen.
Een online videogesprek om de benodigde documenten te overleggen en een verificatiefoto te maken met realtime ondersteuning. De bankoperator begeleidt de klant door alle stappen, kan vragen om een ID-scan of foto opnieuw te maken en zorgt dat sommige klanten de KYC met succes doorlopen. Dat kunnen personen zijn die op besluit van de bank moeten worden geverifieerd, of gebruikers die liever hulp krijgen bij de KYC-procedure om zeker te weten dat ze alles goed doen.
Offline per post en/of telefoon om klanten uitgebreid te informeren over de documenten die ze moeten voorbereiden en naar de bank moeten sturen. De status van de gebruikersaccount verandert wanneer documenten zijn geüpload en door bankoperators van commentaar zijn voorzien. Zodra het openen van de rekening is goedgekeurd, stuurt het systeem de klant automatisch een e-mail dat de rekening actief is. De verificatiepipeline op maat zorgt ervoor dat klant en bankoperator geen enkel detail missen en verbetert de gebruikerservaring.


Digitale rekeningen
Digitale rekeningen
Zakelijke rekeningen worden ook door de bank beheerd. Het openen gebeurt vanuit de Customer Tool door speciale bankoperators. Om dit type rekening aan te vragen, sturen gebruikers de vereiste documenten naar het zakelijke e-mailadres.
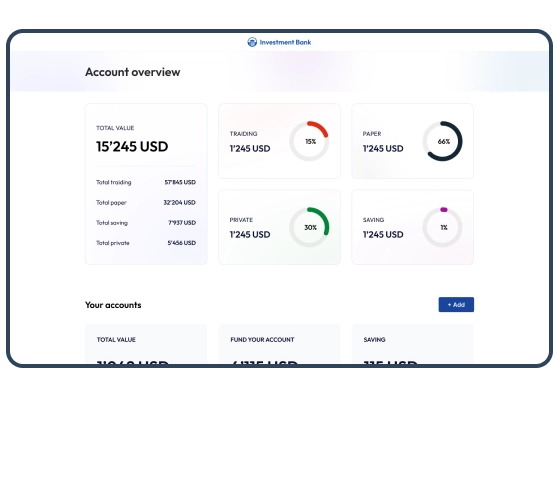
Een online bankportaal wordt beschikbaar in "demomodus" zodra de KYC is doorlopen en de documenten op verificatie wachten. Na goedkeuring kan de klant alle functies in de standaardmodus gebruiken (voor handelen en andere beleggingsactiviteiten).


Systeemverbeteringen
Systeemverbeteringen
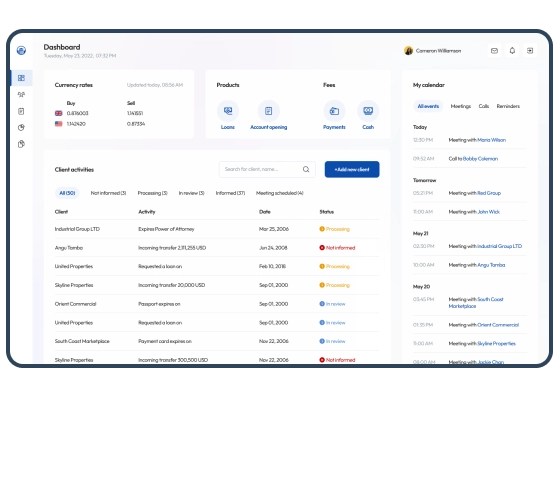
De Customer Tool van de bank werd verbeterd om volledig te voldoen aan de need-to-know-principes. Bankoperators zien precies die velden met klantgegevens die volgens de RBAC-aanpak passen bij hun team, hun taken en hun behoefte aan bepaalde klantdata.
De nieuwe software werd ook geïntegreerd met de bestaande Customer Tool. Dankzij een systematische aanpak van de ontwikkeling, integratie en automatisering van het online bankportaal bereikten we een totaal nieuw niveau van workflowoptimalisatie en UX:
- Elke gebruiker, ongeacht digitale vaardigheid, kan eenvoudig een eBanking-rekening openen en gebruiken
- Alle rekeningen staan op één plek en zijn direct beschikbaar voor de eigenaren (klanten van de bank)
- Klanten kunnen hun tijdens de KYC geüploade documenten transparant bekijken en berichten openen
- Betalingen en overboekingen tussen rekeningen geven de bankdiensten toegevoegde waarde en verhogen de klanttevredenheid

Ontwikkeling in detail
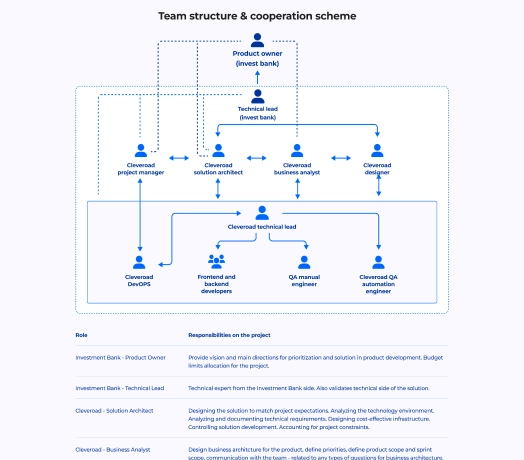
- Als onderdeel van onze aanpak voor kwaliteit en beveiliging creëerden we 3 subprojecten (Sign-Up, Digital Account Opening en Online Banking Portal). Elk subproject had 2 stakeholders aan de kant van de klant: Product Owner en Tech Lead. De teams en stakeholders van de klant werken volgens het Scrum-framework, met planning, sprint reviews, dagelijkse scrummeetings, user acceptance testing en feedback.
- Aan de kant van Cleveroad waren 3 ontwikkelteams betrokken. Elk team bestond uit een Solution Architect (SA), Tech Lead, projectmanager (PM), business analist (BA), DevOps, een UX/UI-designer, backend- en frontend-developers, en handmatige en automation QA-engineers. Een BA-teamcoördinator (die parttime met de 3 teams werkte) zorgde voor de juiste implementatie van het volledige "projectplaatje". De Cleveroad-teams voerden al het onderzoek uit en ontwikkelden alle oplossingen.


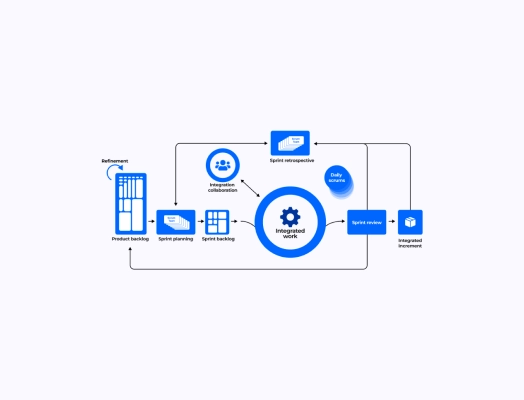
- Het team in de Discovery-fase bestond uit een SA, BA, PM en senior QA-automation-engineer. Zij werkten samen met 3 Tech Leads en PO's aan de kant van de klant. De opleveringen omvatten een softwarearchitectuurdocument, FBL, diagrammen van bedrijfsactiviteiten en sequenties, architectuur- en infrastructuurdiagrammen, een globale schatting, een beschrijving van de projectstrategieën voor testautomatisering, niet-functionele eisen en de implementatie van wijzigingsverzoeken.
- De stakeholders van de subprojectteams valideerden de oplossingen als vakinhoudelijke experts: uitsplitsing van doelen, roadmaps, prioritering, budget enz. De stakeholders organiseerden ook focusgroepen en businesstests (indien nodig) en hielden toezicht op het inrichten van de infrastructuur. Onze BA's leverden hun scenario's voor focusgroepen en businesstests van nieuw opgeleverde functies. De privédata blijft volledig bij de bank en Cleveroad kan de ontwikkeling en release uitvoeren en garanderen dat het systeem volledig werkt in een productieomgeving


Naleving van normen voor technische beveiliging en gegevensbescherming en de FINMA-circulaire voor outsourcingoplossingen werd door onze teams geborgd en omvatte (maar was niet beperkt tot):
- Versleuteling van data tijdens verzending en opslag
- Veilige opslag van documenten van bankklanten
- Rolgebaseerd toegangsbeheer
- Principe van minimale rechten
- OWASP-principes voor veilig ontwerp
- Veilige, gestandaardiseerde logging
- AVG-compliance
- Beveiliging in de cloud (volgens het AWS Shared Responsibility-model)
- Dataresidentie
- Opties voor dataherstel


Tech stack
De tech stack is gekozen en ingezet op basis van de behoeften van de klant, de bedrijfslogica van de oplossing en de Amerikaanse eisen voor de gezondheidszorg
Webstack
Backend
C#
MySQL
Redis
Frontend
React.js
Redux
Diensten van derden
DocuSign
Typeform
AWS Forecast
Infrastructuur
AWS
Behaalde resultaten
20–30% meer nieuwe en behouden klanten
Met een nieuw eBanking-systeem met verbeterde UX kon onze klant het openen van een rekening vereenvoudigen. Daardoor groeide het aantal klanten dat de onboarding afrondt en steeg het klantbehoud met 20–30%.
Naleving van de Financial Market Infrastructure Act
Een volwaardig eBanking-ecosysteem voldoet aan de regels en eisen van de FMIA. De bank kan nu vrij werken onder haar vergunning en klanten veilig bankieren bieden op het niveau van de Zwitserse normen, die bekendstaan om hun strengheid.
Continue verbetering vergroot de bedrijfswaarde
De samenwerking met Cleveroad leidde tot betere bedrijfsprocessen, sneller werk van de operators en vrijgekomen technisch personeel. We werken nog steeds aan verbeteringen voor de klant, onder meer met de ontwikkeling van een robo-advisor en een mobiele app.